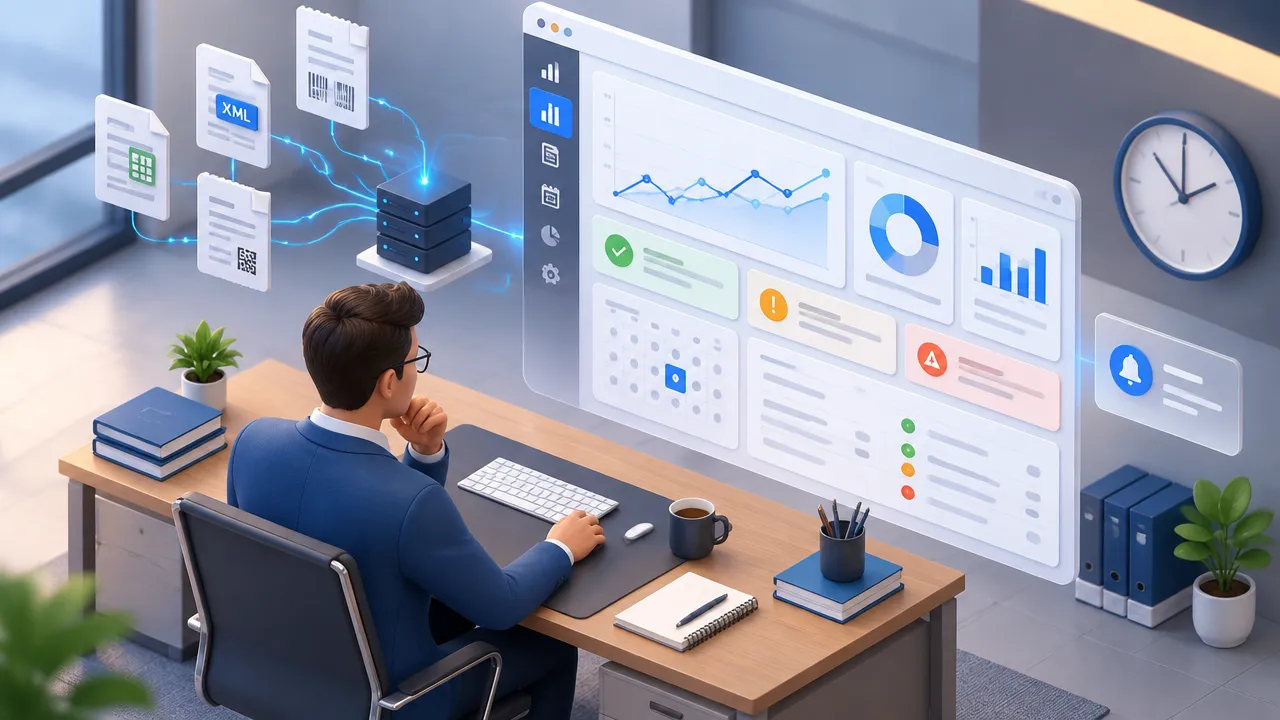
Os KPIs fiscais mais úteis para um escritório contábil mostram, sem esperar pelo fechamento do mês, o que está pendente, onde há inconsistências e quais números precisam de análise. Acompanhar esses indicadores em um painel ajuda a equipe a priorizar o trabalho e permite transformar dados operacionais em conversas consultivas com o cliente.
Em resumo, priorize prazos, qualidade e exposição tributária
- Meça obrigações entregues no prazo e pendências por empresa, período e responsável.
- Acompanhe rejeições, retificações e divergências para localizar falhas recorrentes.
- Compare tributos apurados com receita, sem confundir apuração com pagamento.
- Defina o que significa “atualizado” e exiba a data da última carga de dados.
- Use alertas para orientar uma ação, não apenas para colorir um gráfico.
O que um KPI fiscal revela na rotina contábil?
Um KPI fiscal é uma medida que ajuda a avaliar conformidade, qualidade da informação, exposição tributária ou eficiência do trabalho fiscal. Ele deve ter uma definição clara, uma fonte identificada, um período de referência e uma pessoa responsável por investigar desvios.
Um número isolado raramente responde à pergunta importante. Por exemplo, “12 obrigações pendentes” precisa ser detalhado por prazo, cliente, tipo de obrigação e motivo. Assim, a equipe consegue distinguir uma pendência crítica de um item que aguarda informação do cliente.
Também é útil organizar os indicadores em quatro grupos: conformidade, qualidade das entregas, exposição tributária e produtividade operacional. A classificação facilita a leitura do painel e evita misturar, na mesma medida, o risco de atraso com o valor dos tributos ou o volume de tarefas.
Quais KPIs fiscais acompanhar no painel?
Comece com um conjunto enxuto e acionável. Os indicadores abaixo podem ser adaptados ao regime tributário, às obrigações atendidas e aos dados que o sistema contábil disponibiliza.
| Indicador | Como medir | O que investigar |
|---|---|---|
| Obrigações no prazo | Entregues no prazo ÷ previstas no período | Pendências próximas do vencimento, por empresa e responsável. |
| Rejeições e retificações | Entregas que exigiram correção ÷ entregas realizadas | Erros de origem, cadastros incompletos e etapas com retrabalho. |
| Exceções em documentos fiscais | Documentos com ocorrência ÷ documentos processados | Rejeições, duplicidades e cancelamentos que precisam de classificação. |
| Carga tributária efetiva | Tributos apurados ÷ receita do mesmo período | Variações relevantes, por empresa, atividade ou regime. |
| Desvio da previsão fiscal | Diferença entre valor previsto e apurado | Mudanças de faturamento, lançamentos ausentes ou premissas desatualizadas. |
| Créditos tributários | Valores identificados, separados por status de validação | Se o crédito foi analisado, documentado e está apto para aproveitamento. |
| Encargos por atraso | Juros e multas registrados no período | Falhas de prazo, problemas de caixa ou atrasos na aprovação do cliente. |
As fórmulas são pontos de partida, não substituem a análise do contexto. Em especial, uma nota cancelada não indica automaticamente erro, e um crédito identificado não deve ser apresentado como valor disponível sem validação técnica.
Como interpretar a carga tributária sem tirar conclusões apressadas
A carga efetiva ajuda a observar quanto os tributos apurados representam da receita em um período. Para que a comparação faça sentido, use o mesmo critério de apuração, mantenha períodos equivalentes e identifique o regime tributário e a composição dos valores.
Não misture tributo apurado com tributo pago. O primeiro ajuda a analisar a incidência do período; o segundo também reflete datas de pagamento, parcelamentos e eventuais atrasos. Um painel pode mostrar ambos, desde que deixe explícito qual pergunta cada medida responde.
Uma variação inesperada é um sinal para investigar, não uma prova de erro ou de que outro regime seja melhor. Verifique mudanças de receita, notas, classificação fiscal, operações e lançamentos antes de orientar o cliente. O indicador ganha valor quando leva a uma explicação documentada.
Quais indicadores pertencem à equipe e quais fazem sentido para o cliente?
O escritório precisa de uma visão operacional detalhada; o cliente precisa de uma visão gerencial clara. Compartilhar o mesmo painel sem adaptar contexto e acesso pode expor filas internas que não ajudam o cliente a tomar decisões.
- Visão da equipe: pendências por responsável, prazo, tipo de obrigação, rejeição e necessidade de informação.
- Visão do cliente: tributos apurados, variações relevantes, obrigações concluídas e pontos que exigem ação ou decisão.
- Visão da gestão: volume de retrabalho, concentração de pendências e causas recorrentes por carteira.
Em cada visualização, informe o período, a unidade de medida e a data da última atualização. Se um valor ainda depende de conferência, identifique-o como preliminar ou pendente de validação. Isso evita que um número em um gráfico seja interpretado como uma conclusão fiscal definitiva.
O que “tempo real” deve significar em um dashboard fiscal?
Na prática, “tempo real” deve significar que os dados chegam com frequência compatível com a decisão e que o painel informa quando foram atualizados. A expressão não garante que um sistema contábil, um documento fiscal e um portal governamental tenham sido sincronizados no mesmo instante.
Por isso, acompanhe o fluxo completo: origem do dado, extração, validação, atualização do painel e confirmação do status oficial quando necessário. Um dashboard pode apontar que uma obrigação está pendente segundo a base disponível; a equipe deve confirmar a transmissão e o processamento na fonte apropriada.
Para conferir leiautes e orientações de escrituração, consulte o portal oficial do SPED. Quando os indicadores envolverem informações de folha integradas a eventos do eSocial, a documentação técnica do eSocial ajuda a conferir as especificações aplicáveis.
Como configurar alertas fiscais que geram ação
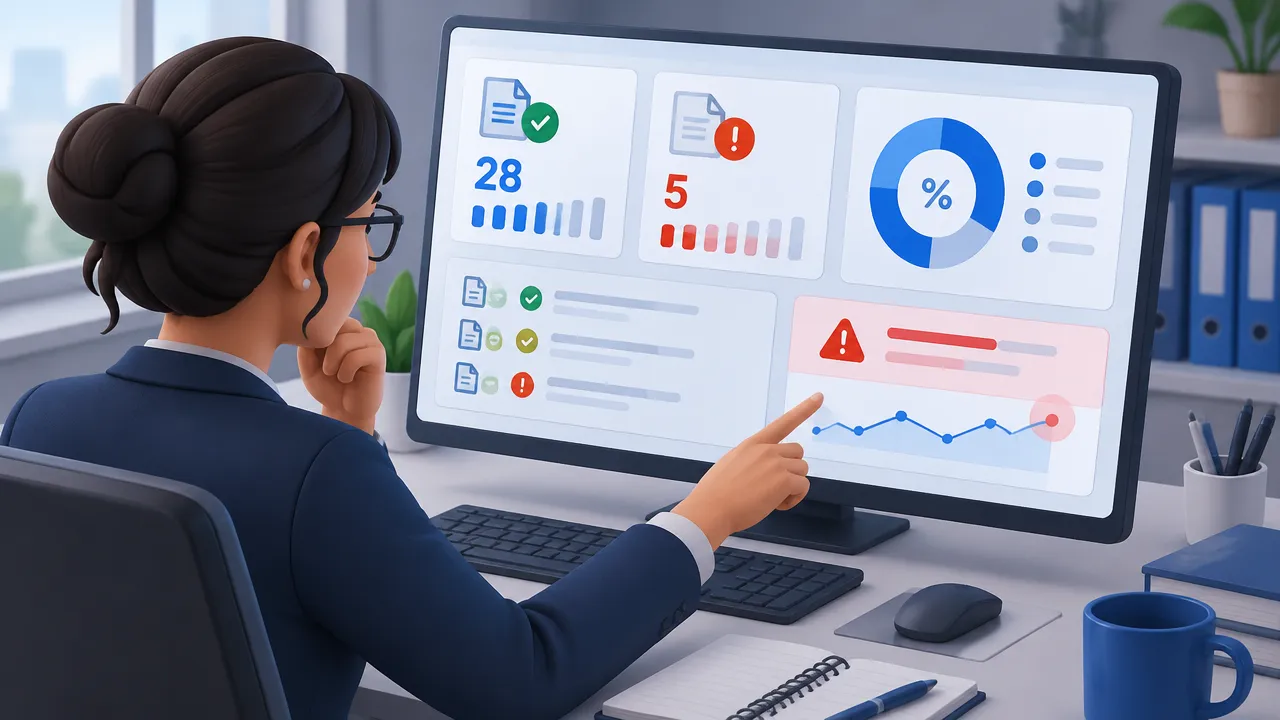
Um alerta deve indicar o que aconteceu, quem precisa agir e até quando. “Indicador vermelho” não basta: acrescente empresa, obrigação, prazo, responsável e, quando possível, uma causa provável ou uma próxima etapa.
Defina limites de acordo com a rotina do escritório e o risco de cada processo. Uma pendência perto do vencimento pode exigir ação imediata, enquanto uma oscilação na carga tributária pode pedir uma conferência antes de ser comunicada ao cliente. Evite aplicar um único limite a empresas e obrigações diferentes.
Revise os alertas depois de alguns ciclos. Se uma notificação aparece com frequência e não muda nenhuma decisão, ela talvez esteja mal definida. Se um risco só é descoberto depois do vencimento, o gatilho precisa ocorrer mais cedo ou depender de uma fonte de dados mais adequada.
Como implantar o monitoramento sem criar mais trabalho
- Escolha uma decisão: por exemplo, reduzir atrasos ou identificar divergências antes do fechamento.
- Defina o indicador: registre fórmula, período, origem e situações incluídas ou excluídas.
- Confira a qualidade da base: compare amostras do painel com os registros do sistema e corrija diferenças.
- Determine frequência e responsáveis: estabeleça quando atualizar, quem verifica e como tratar exceções.
- Apresente o resultado: explique variação, impacto e ação recomendada em linguagem compreensível ao cliente.
Esse método evita começar por gráficos atraentes sem saber qual problema resolvem. Também ajuda a separar automatização de julgamento profissional: o painel acelera a identificação de casos, mas a análise fiscal continua dependendo de contexto, regras aplicáveis e validação.
Como a Lummi BI pode apoiar esse acompanhamento
A Lummi BI conecta-se diretamente ao banco de dados de sistemas contábeis e transforma informações fiscais, contábeis e de folha em dashboards para os clientes do escritório. Cada empresa pode ter um ambiente próprio, com dados atualizados automaticamente e relatórios entregues por e-mail e WhatsApp.
Para o escritório, o valor está em reunir indicadores e reduzir a dependência de consolidações manuais, sem exigir que a equipe mantenha uma estrutura própria de BI. A implantação é conduzida pela equipe da Lummi, e o painel pode apoiar uma mudança gradual: sair da entrega isolada de obrigações e usar os dados para orientar conversas consultivas.
O melhor ponto de partida não é acompanhar todos os números possíveis. É escolher poucos KPIs, definir exatamente o que significam e transformar cada alerta importante em uma rotina de análise e comunicação com o cliente.
Perguntas frequentes
Quais são os KPIs fiscais mais importantes para um escritório contábil?
Para um escritório contábil, os mais úteis costumam ser o percentual de obrigações entregues no prazo, a taxa de rejeições e retificações, as notas com inconsistências, a carga tributária efetiva e os tributos vencidos. A seleção deve refletir o regime, as obrigações e os dados disponíveis para cada cliente.
Como calcular a alíquota efetiva de tributos?
A alíquota efetiva é calculada dividindo o valor dos tributos apurados pela receita do mesmo período. Para comparar meses ou empresas, mantenha o mesmo critério de apuração e identifique o regime tributário. Não misture tributos apurados com valores pagos, pois os indicadores respondem a perguntas diferentes.
É possível acompanhar obrigações fiscais em tempo real?
Sim, desde que o painel receba dados atualizados com frequência adequada e acompanhe a situação das obrigações. A atualização do dashboard, por si só, não confirma o processamento ou a aceitação de uma entrega pelo órgão público. Mostre a data da última atualização e valide o status na fonte oficial.
Quais são os 4 tipos de KPI?
Uma forma prática de agrupar KPIs é por conformidade, qualidade dos dados e entregas, exposição tributária e produtividade operacional. Essa classificação não é uma regra universal: serve para separar o cumprimento de prazos, a confiabilidade das informações, os valores fiscais e a eficiência do trabalho da equipe.
Qual é a diferença entre KPI fiscal e indicador contábil?
Um KPI fiscal acompanha apuração, obrigações, documentos e riscos tributários. Um indicador contábil pode abranger também patrimônio, resultado, liquidez e desempenho econômico. Alguns dados se sobrepõem, mas o objetivo muda: o indicador precisa deixar claro qual decisão apoia e qual período ou conjunto de empresas representa.