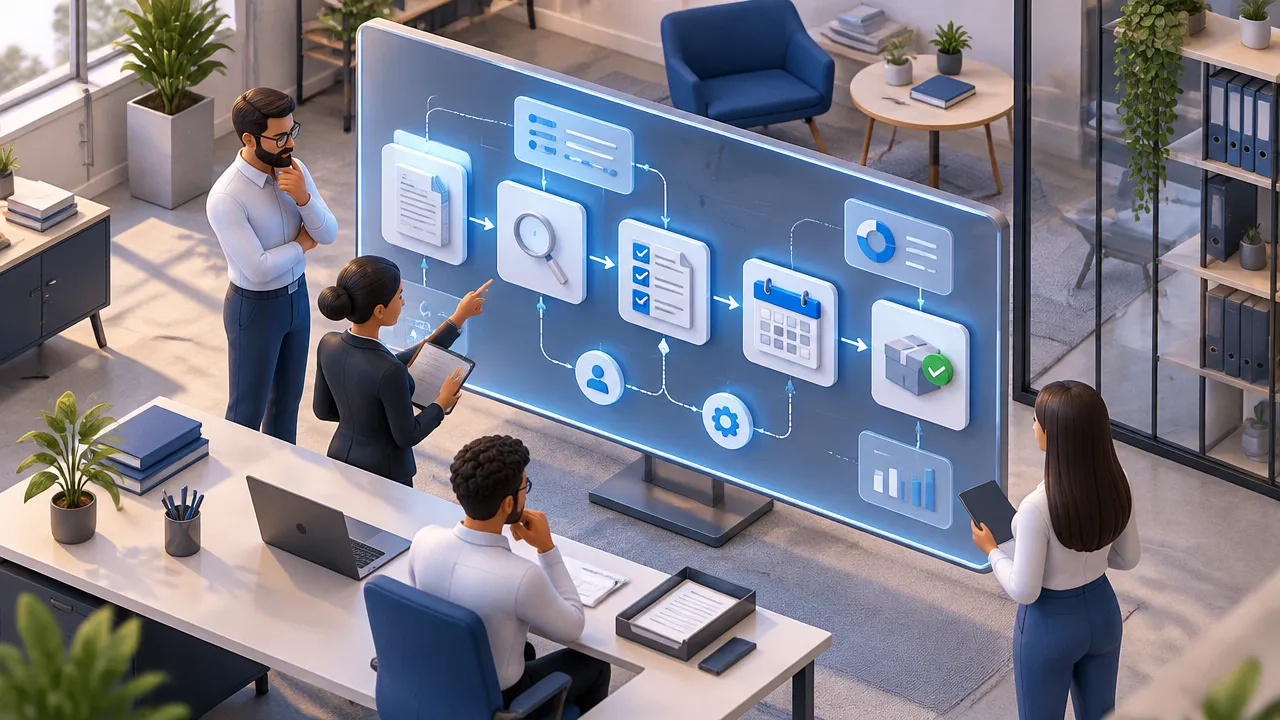
Com BI, um escritório contábil pode transformar registros de tarefas, prazos e revisões em sinais contínuos para auditar processos, em vez de depender apenas de conferências pontuais. O valor não está em acumular gráficos: está em identificar desvios, localizar suas causas e verificar se as correções reduziram o risco. A ferramenta organiza evidências, mas a avaliação continua sendo responsabilidade de pessoas capacitadas.
Principais pontos para começar a auditoria com BI
- Escolha processos com risco relevante, não apenas os mais fáceis de medir.
- Combine dados contábeis com registros de tarefas, prazos e revisões quando disponíveis.
- Defina indicadores com fórmula, responsável e frequência de atualização.
- Investigue exceções com evidências, sem tratar um alerta como prova automática de erro.
- Registre ações corretivas e monitore se elas resolveram a causa do problema.
O que é auditoria interna e qual o papel do BI?
Auditoria interna é uma avaliação organizada dos processos, controles e riscos de uma instituição. Em um escritório contábil, pode examinar como documentos são recebidos, como obrigações passam por conferência e como pendências e entregas são acompanhadas. Ela não é sinônimo de auditoria independente das demonstrações financeiras nem de fiscalização tributária.
O BI ajuda ao consolidar registros de diferentes fontes, padronizar informações e destacar padrões que merecem análise. Por exemplo, pode mostrar que atrasos se concentram em determinado tipo de tarefa, etapa, equipe ou período. A interpretação precisa considerar contexto: um aumento de exceções pode decorrer de mais volume, de uma mudança de procedimento ou de um problema de controle.
O papel da auditoria é oferecer avaliação objetiva sobre riscos e controles, não substituir quem administra o processo. Essa visão é coerente com os padrões globais de auditoria interna, que orientam a prática profissional com foco em riscos, governança e controles.
Mapeie o processo antes de escolher os indicadores
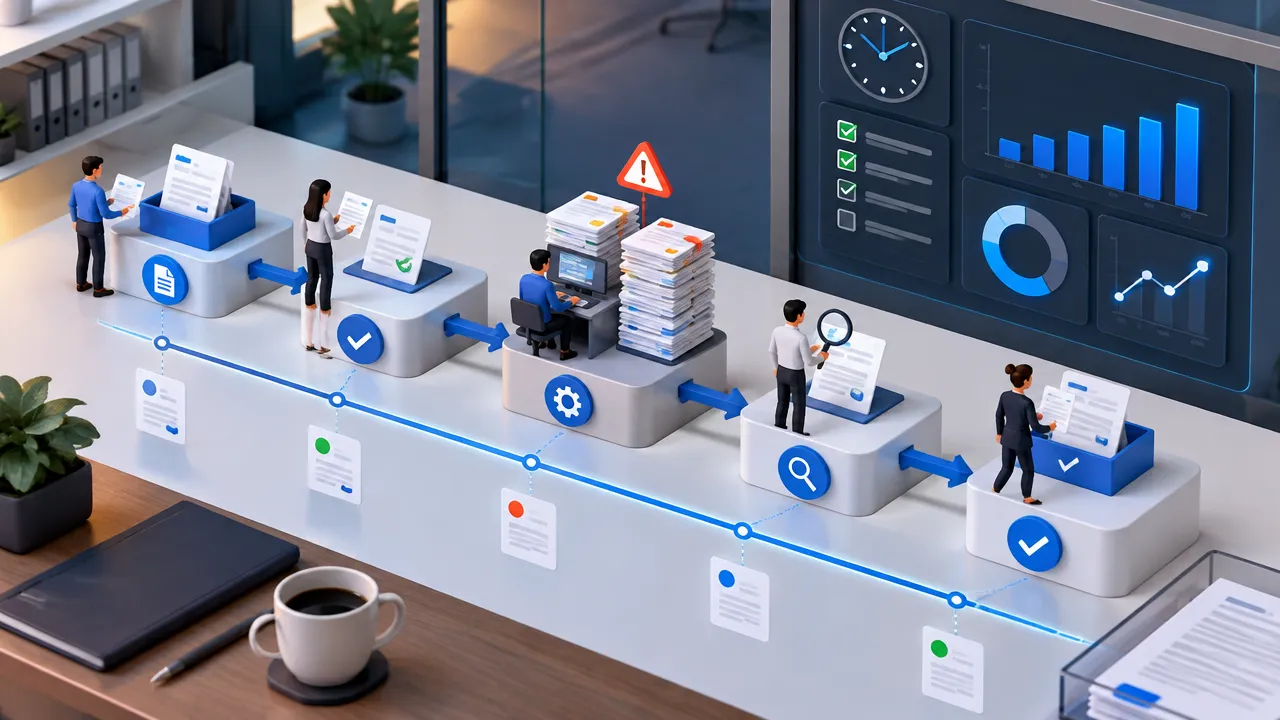
Um indicador só é útil quando está ligado a uma etapa e a um risco identificáveis. Comece desenhando o caminho real de uma atividade, da entrada até a entrega, e registre quem executa, revisa e aprova cada fase. Inclua também o que acontece quando faltam documentos, há divergência ou o cliente envia informações fora do prazo.
Depois, identifique onde cada informação é registrada. O sistema contábil pode guardar dados fiscais, contábeis e de folha, enquanto controles de tarefas, atendimento ou documentos podem estar em outros sistemas ou planilhas. Antes de integrar fontes, confirme que os registros têm identificadores consistentes, datas comparáveis e definições comuns de status.
- Processo: fechamento mensal da folha.
- Risco: revisão incompleta ou entrega depois do prazo combinado.
- Evidências: data de recebimento dos dados, etapa de revisão, correções e data de entrega.
- Controle esperado: revisão documentada antes da liberação.
Quais indicadores ajudam a auditar rotinas contábeis?
Comece com poucos indicadores que apontem atraso, falha de controle ou retrabalho. Defina fórmula, fonte, período e responsável por cada um; sem essas regras, equipes diferentes podem interpretar o mesmo número de maneiras distintas.
| Indicador | Como calcular | O que investigar |
|---|---|---|
| Entregas no prazo | Entregas no prazo ÷ entregas previstas | Etapas ou períodos com maior concentração de atrasos. |
| Tempo de ciclo | Data de conclusão menos data de início | Onde tarefas ficam paradas e por quanto tempo. |
| Taxa de retrabalho | Tarefas devolvidas para correção ÷ tarefas concluídas | Erros recorrentes, instruções pouco claras ou revisão insuficiente. |
| Pendências vencidas | Quantidade em aberto após a data definida | Acúmulo por cliente, tipo de demanda ou responsável. |
| Conclusão sem devolução | Tarefas aprovadas sem retorno ÷ tarefas revisadas | Consistência da execução na primeira passagem. |
Evite comparar colaboradores sem considerar complexidade, volume e distribuição de clientes. Um painel que mostra números sem critérios de comparação pode estimular atalhos e esconder riscos. Para cada desvio, permita abrir os registros que explicam o total, respeitando os acessos necessários.
Como transformar dados em uma trilha de auditoria verificável?
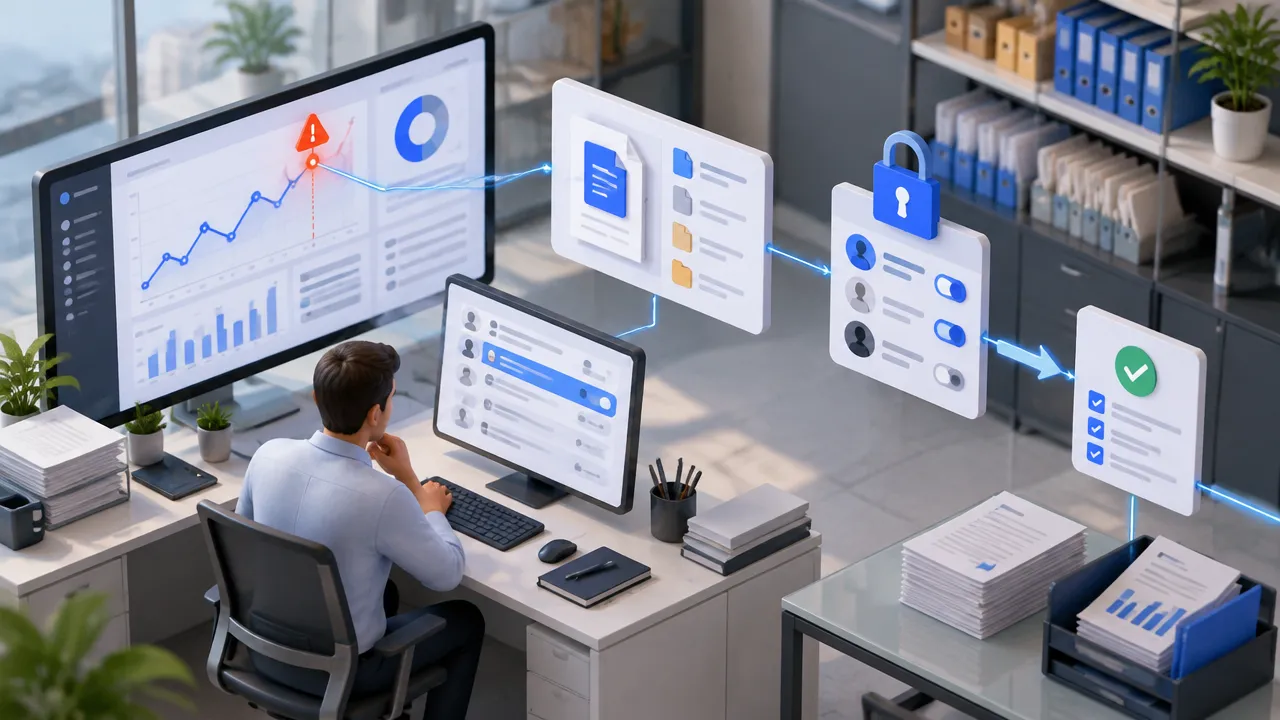
O painel deve ajudar a sair do sinal para a evidência. Ao selecionar uma ocorrência, o auditor precisa encontrar, conforme os dados disponíveis, a tarefa relacionada, as datas, o responsável, o histórico de alterações e o documento que comprova a revisão. Se uma fonte não guarda essas informações, o relatório deve indicar essa limitação.
Uma regra de alerta pode destacar, por exemplo, tarefas sem responsável ou entregas concluídas sem registro de revisão. O alerta não prova que houve falha: orienta a conferência. Para manter a trilha confiável, preserve o significado dos status, documente mudanças nas regras e confirme a qualidade dos dados antes de apresentar conclusões.
Também proteja as informações usadas na análise. A ANPD recomenda medidas administrativas e técnicas de segurança e disponibiliza orientações e um checklist para agentes de tratamento de pequeno porte no guia de segurança da informação. Aplique acesso por necessidade, evite exibir dados pessoais sem justificativa e mantenha controles compatíveis com o risco.
Como conduzir uma auditoria baseada em riscos?
Priorize processos pela combinação de impacto potencial, chance de falha e capacidade de detectar o problema antes que ele afete o cliente. Não é necessário criar uma pontuação complexa no início. Uma classificação simples, como risco alto, médio ou baixo, pode ajudar a ordenar as revisões, desde que os critérios sejam registrados e aplicados de forma consistente.
- Liste processos e riscos possíveis, como atraso, erro de classificação, perda de documento ou acesso indevido.
- Considere volume, prazos, histórico de exceções e dependência de controles manuais.
- Escolha um processo prioritário e defina o que seria uma execução correta.
- Analise os dados do período e confira uma amostra de evidências.
- Registre achados, causas, impacto potencial e ações propostas.
- Revise o processo após a mudança para confirmar se o desvio diminuiu.
Esse método ajuda escritórios menores a direcionar a capacidade de revisão para áreas mais sensíveis, sem tentar auditar tudo de uma vez. O painel orienta a seleção e o acompanhamento; a conclusão deve levar em conta documentos, entrevistas e contexto operacional quando forem necessários.
Como apresentar achados e acompanhar correções?
Um relatório de auditoria útil responde a cinco perguntas: o que foi analisado, qual critério foi usado, que evidência apareceu, qual risco isso representa e o que será feito em seguida. Diferencie ocorrência confirmada, causa provável e hipótese ainda não testada. Isso evita transformar correlação no painel em acusação ou conclusão sem suporte.
Para cada ação, indique responsável, prazo e evidência de conclusão. No BI, acompanhe a evolução do indicador relacionado e, quando possível, compare períodos equivalentes. Uma tarefa marcada como concluída não comprova que a causa foi resolvida; a verificação deve mostrar se o controle passou a funcionar e se o problema deixou de se repetir.
Considere um exemplo apenas ilustrativo: em um mês fictício, 120 rotinas de folha foram concluídas e 11 passaram do prazo definido. O painel pode calcular a proporção de atrasos e apontar em que etapa se concentraram. A equipe então confere os registros e identifica se faltaram dados do cliente, capacidade de revisão ou um controle de acompanhamento.
Onde a Lummi BI se encaixa nessa rotina?
A Lummi BI transforma dados fiscais, contábeis e de folha do sistema contábil em dashboards que o escritório pode usar para analisar informações e oferecer relatórios gerenciais aos clientes. A plataforma se conecta a bases de sistemas como Domínio, Questor, Alterdata, SCI, Sapiens, Totvs e WK Radar, com implantação conduzida pela equipe da Lummi.
Para auditar processos internos, é importante separar essa análise dos dados operacionais de tarefas. Se prazos, responsáveis e revisões estiverem em controles externos ao sistema contábil, o escritório precisa verificar como esses dados podem ser organizados e integrados, sem presumir que já estejam disponíveis no painel. A Lummi BI pode contribuir com a camada de análise contábil, mas a auditoria de fluxos depende de fontes adequadas e regras bem definidas.
O resultado é uma rotina mais consultiva quando os indicadores ajudam a decidir o que corrigir, e não apenas a produzir relatórios. Para começar, escolha um processo, um risco e poucos indicadores confiáveis. Depois amplie a análise conforme a qualidade dos dados e a maturidade dos controles evoluírem.
Perguntas frequentes
Como é feita a auditoria interna?
A auditoria interna começa pela escolha de um processo e pela definição do risco que será verificado. Em seguida, o escritório mapeia etapas e responsáveis, reúne evidências, compara os resultados com critérios definidos e registra falhas e causas. Por fim, atribui responsáveis e prazos para corrigir os problemas e acompanha se a mudança funcionou.
O que é auditoria baseada em riscos?
Auditoria baseada em riscos é a análise que prioriza processos com maior chance ou impacto de falha, em vez de revisar todas as rotinas com a mesma frequência. No escritório contábil, podem pesar fatores como volume de clientes, proximidade de prazos, retrabalho recorrente, dependência de uma única pessoa e gravidade de uma entrega incorreta.
Quem deve realizar a auditoria interna dentro do escritório?
A auditoria pode ser conduzida por uma pessoa capacitada que não execute sozinha a atividade examinada, como um sócio, gestor ou profissional designado. Em equipes pequenas, uma revisão cruzada entre áreas ajuda a reduzir conflitos. Quem audita precisa conhecer o processo, documentar evidências e comunicar achados com objetividade.
Como fazer um relatório de auditoria interna?
Um relatório de auditoria interna deve informar o objetivo e o escopo, os critérios usados, as evidências analisadas, os achados, os riscos e as causas identificadas. Para cada ação corretiva, indique responsável, prazo e forma de verificação. Separe fatos comprovados de hipóteses e registre quando a evidência disponível for insuficiente.
O que a auditoria interna não pode fazer?
A auditoria interna não deve substituir a gestão do processo, assumir a execução das tarefas auditadas nem apresentar suspeitas como fatos comprovados. Também não deve expor dados pessoais além do necessário. Seu papel é avaliar controles e riscos com independência, comunicar evidências e acompanhar recomendações, sem decidir pelo gestor como operar a área.